Flujo de caja vs. utilidad: por qué tu empresa gana y no tiene dinero
Guía de Whitehub · Actualizada el 6 de noviembre de 2026
La utilidad dice si el negocio gana en un período. El flujo de caja dice si hay dinero para pagar en cada momento. Se separan porque una venta se registra cuando se factura, pero el dinero llega cuando el cliente paga, y porque hay salidas de dinero, como el pago de una deuda o un retiro del dueño, que no son gasto.
¿Qué mide la utilidad y qué mide la caja?
El estado de resultados suma ventas y resta costos y gastos del período, aunque una parte de esas ventas siga sin cobrarse. Es la medida correcta para saber si el negocio deja margen.
El flujo de caja registra cobros y pagos en la fecha en que ocurren. Es la medida correcta para saber si puedes pagar la nómina del viernes o al proveedor del mes que viene.
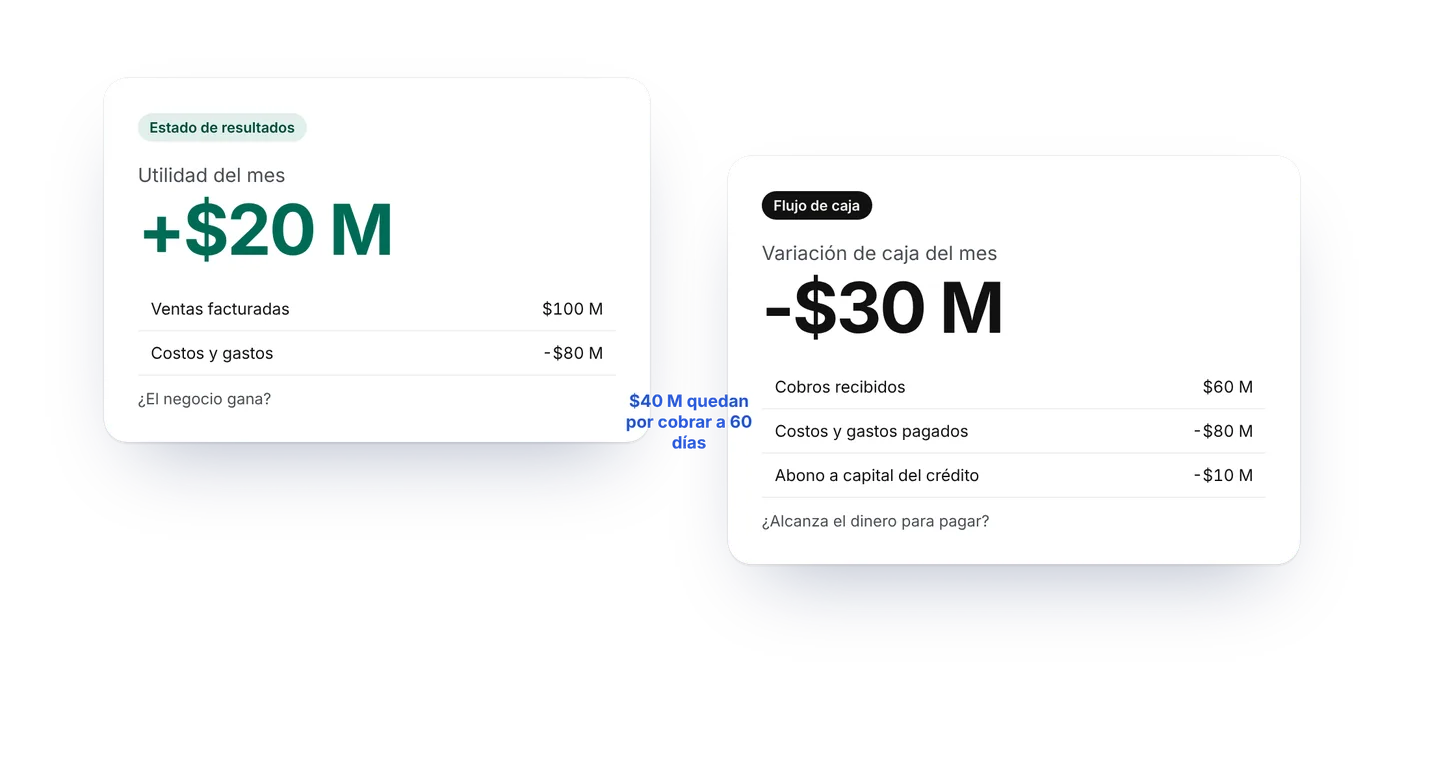
Ejemplo ficticio de un mes, en COP millones.
Concepto
Utilidad
Caja
Ventas facturadas
100
—
Cobros recibidos (40 quedan a 60 días)
—
60
Costos y gastos del mes
-80
-80
Abono a capital de un crédito
—
-10
Resultado
20
-30
El negocio ganó 20, pero la caja bajó 30. No hay un error contable: son dos preguntas distintas.
Cuatro situaciones frecuentes y la pregunta que las ordena
Hay utilidad y falta dinero
Pregúntate si se vendió a crédito, si creció el inventario o si se pagaron compromisos de otro período. Las tres cosas consumen caja sin afectar la utilidad del mes.
Hay dinero y hay pérdidas
Revisa de dónde viene el dinero: un préstamo, un aporte de socios o la venta de un activo pueden sostener la caja mientras la operación pierde. Esa tranquilidad tiene fecha de vencimiento.
Se vende más y la caja empeora
Crecer suele obligar a comprar y pagar antes de cobrar. Si además el crecimiento llega con descuentos o costos más altos, el margen se estrecha justo cuando más dinero necesitas.
El dueño retira dinero
Un retiro no siempre es un gasto del negocio, pero sí es una salida real de caja. Conviene registrarlo aparte y compararlo con el mínimo de caja que la empresa necesita para operar.
¿Cómo saber cuál es tu caso?
Haz un puente entre el resultado y el efectivo: parte de la utilidad del período, suma o resta los cambios en cartera, inventario y cuentas por pagar, y separa los movimientos de deuda, inversión y del propietario. Lo que queda explica por qué se movió la caja, y te dice si el problema es de margen, de tiempo o de financiación.
El paso siguiente es mirar hacia adelante: proyectar cobros y pagos por semana para ver en qué momento puede faltar dinero.
Este contenido es educativo y no reemplaza la revisión de un profesional con las cifras de tu empresa.